4.1 ℃

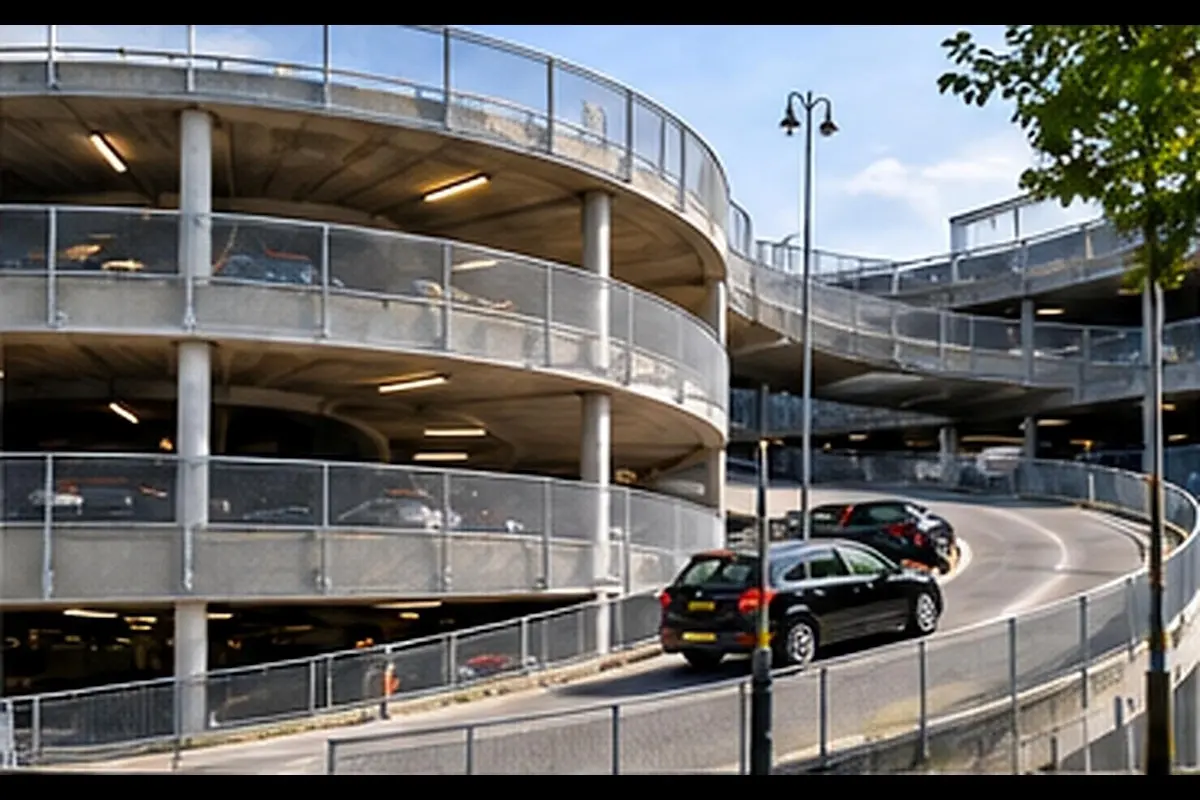
Als het goed gaat, ziet het er zo uit: elk kwartaal komt er een uitkering binnen uit een parkeergarage of hotel waar je zelf nooit naar hoeft om te kijken. Je belt niet met huurders en regelt geen onderhoud. Wel heb je een vaste kasstroom naast je spaargeld en aandelen. Dat resultaat komt niet vanzelf. Het hangt af van de keuzes die je vooraf maakt, in een vrij logische volgorde. Sla je een stap over, dan merk je dat vaak pas als je geld al vastzit.
Stap 1: bepaal welk bedrag jarenlang vast mag staan
Een niet-beursgenoteerd vastgoedfonds is illiquide: je participatie, je aandeel in het fonds, staat doorgaans zeven tot tien jaar vast en is tussentijds moeilijk te verkopen. Begin daarom bij je eigen financiën, niet bij het aanbod. Welk deel van je vermogen heb je de komende tien jaar aantoonbaar niet nodig, ook niet bij een tegenvaller zoals een verbouwing of een mindere periode in je bedrijf?
Sla je deze stap over, dan loop je het risico dat je op het verkeerde moment geld nodig hebt dat vastzit. In dat geval ben je afhankelijk van een koper voor je participatie, en die is er niet altijd. De instapdrempel bij dit soort fondsen ligt bovendien vaak rond een ton (€ 100.000,-), dus de rekensom moet kloppen voordat je verder kijkt.
Stap 2: kies een segment dat je snapt
Wie wil investeren in commercieel vastgoed zonder zelf een pand te kopen, doet dat meestal via een fonds. Maar "commercieel vastgoed" is breed: kantoren, winkels, hotels en parkeergarages reageren allemaal anders op de economie. Kies een segment waarvan je begrijpt waar de inkomsten vandaan komen.
Neem parkeervastgoed. Een garage bij een station of stadshart, zoals je die ook in het centrum van Almere ziet, verdient aan kortparkeerders en abonnementen. De exploitatie ligt bij een gespecialiseerde uitbater, het fonds bezit het gebouw. Een fondspagina over investeren in parkeergarage laat zien hoe zo'n constructie in de praktijk is opgebouwd. Sla je deze stap over en stap je in iets wat je niet doorgrondt, dan kun je de risico's niet wegen en merk je pas bij tegenvallende uitkeringen wat je over het hoofd zag.
Stap 3: beoordeel de beheerder en de exploitant
Bij operationeel vastgoed, vastgoed waarvan de opbrengst meeloopt met de exploitatie van het pand, bepalen twee partijen in belangrijke mate je rendement: de fondsbeheerder die het fonds opzet en de exploitant die het pand draait. Kijk naar het trackrecord van de beheerder: welke fondsen heeft het team eerder beheerd en hoe verliepen die? Kijk daarna naar de exploitant: is het een gevestigde partij met een langjarig contract, of een onbekende naam?
Deze stap overslaan betekent dat je blind vaart op een mooie brochure. Een sterk pand met een zwakke exploitant kan alsnog een zwakke kasstroom opleveren.
Stap 4: lees het informatiememorandum voordat je tekent
Elk serieus fonds publiceert een informatiememorandum: het document waarin onder meer de kosten, de looptijd en de risico's staan uitgewerkt, net als de fiscale behandeling. Lees het helemaal, ook de risicoparagraaf. Let daarbij in elk geval op:
De emissiekosten bij instap, de kosten die het fonds rekent bij aankoop van je participatie
De verdeling van het rendement tussen jou en de beheerder
Wat er gebeurt als het pand bij verkoop minder opbrengt dan verwacht
Veel van deze fondsen vallen buiten het toezicht van de Autoriteit Financiële Markten (AFM); dat maakt je eigen controle belangrijker, niet minder belangrijk.
Twijfel je over de fiscale kant, bijvoorbeeld hoe de participatie in box 3 valt of bij je vennootschap, dan is een gesprek met je eigen adviseur verstandig voordat je tekent.
Stap 5: stap in en controleer de rapportages
Na deelname volgt de fase waarin veel beleggers verslappen: de controle achteraf. Zet de beloofde rapportagemomenten in je agenda en leg de cijfers naast het memorandum. Controleer of de uitkeringen op tijd binnenkomen. Wijkt de bezetting van het pand af van de prognose, dan wil je weten waarom. Een goede beheerder legt dat uit zonder dat je erom hoeft te vragen.
Zo merk je uiteindelijk dat het goed is gegaan: de kwartaaluitkeringen komen binnen zoals voorgerekend en de rapportages kloppen met wat je vooraf las. In de tussentijd had je er geen omkijken naar, precies het beeld waarmee dit stappenplan begon.